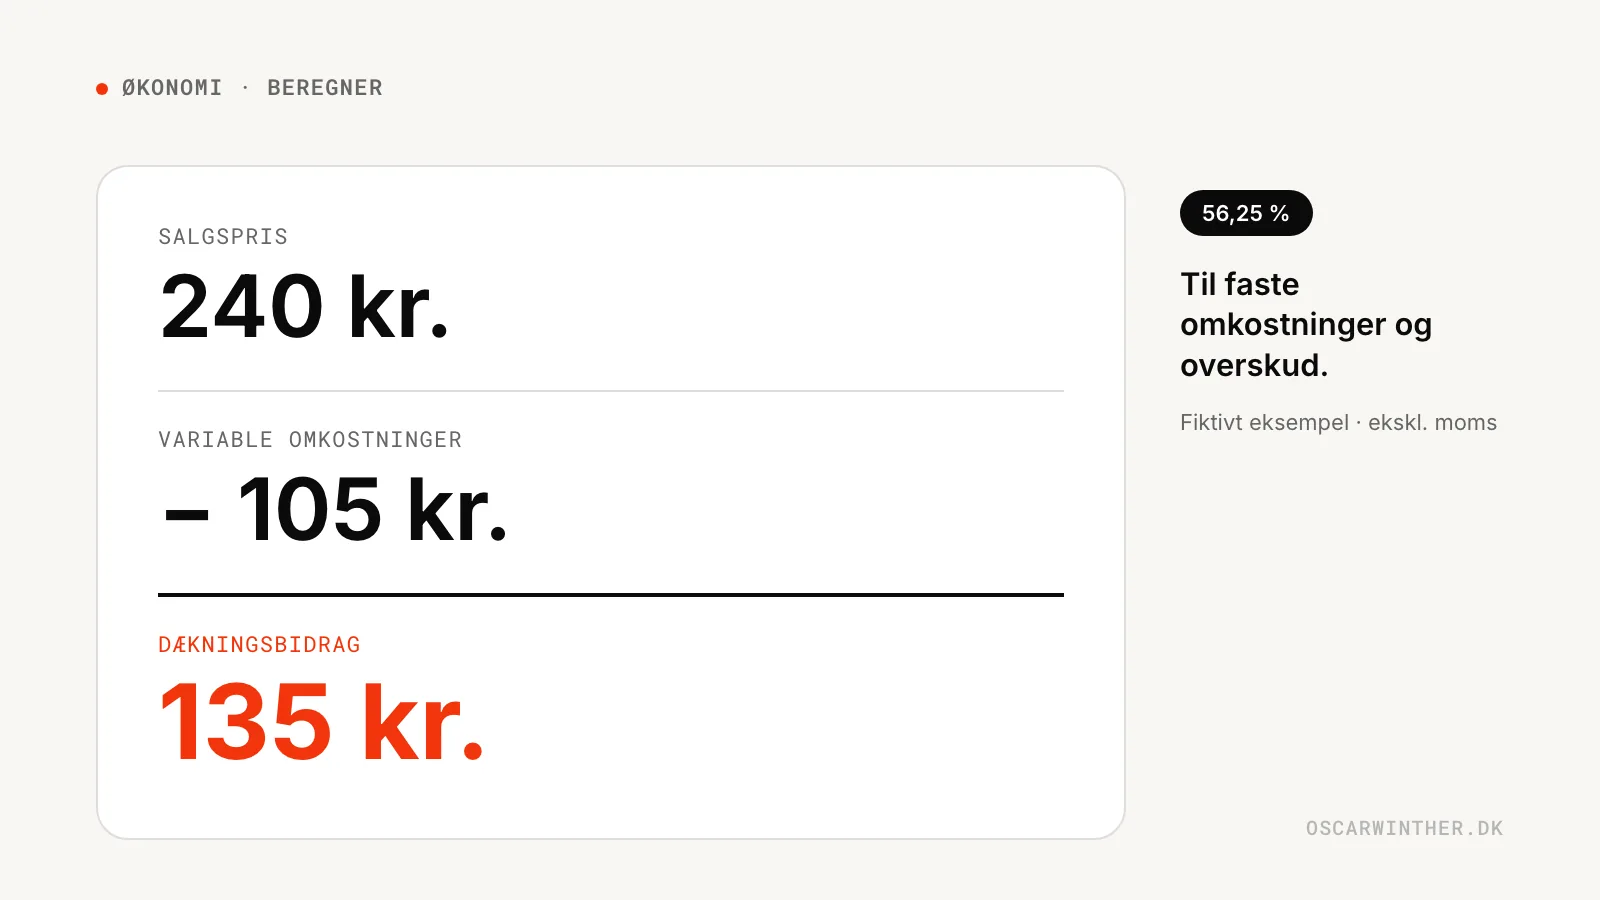
Dækningsbidraget fortæller, hvor mange kroner der er tilbage af et salg, når de variable omkostninger er betalt. Beløbet skal først dække virksomhedens faste omkostninger; det, der derefter er tilbage, kan blive til overskud. Brug beregneren herunder til et produkt, en produktgruppe eller en periode.
Hvad er dækningsbidrag?
Formlen er enkel: dækningsbidrag = omsætning − variable omkostninger. For ét produkt kan du bruge salgsprisen og de variable omkostninger pr. enhed. For en måned bruger du periodens samlede omsætning og variable omkostninger. Beregn beløbene eksklusive moms, fordi moms ikke er virksomhedens indtægt.
Variable omkostninger ændrer sig med salget. I en webshop kan det være vareforbrug, emballage, salgsfragt og transaktionsgebyrer. Faste omkostninger som husleje, et fast softwareabonnement og fast løn ændrer sig normalt ikke direkte, fordi du sælger én ekstra vare. Den konkrete klassifikation afhænger dog af aftalen og den periode, du analyserer.
| Nøgletal | Formel | Hvad viser det? |
|---|---|---|
| Dækningsbidrag | Omsætning − variable omkostninger | Kroner til faste omkostninger og overskud |
| Dækningsgrad | Dækningsbidrag ÷ omsætning × 100 | Andelen af omsætningen, der er tilbage |
| Nulpunkt i enheder | Faste omkostninger ÷ dækningsbidrag pr. enhed | Mindste hele antal salg, der dækker de faste omkostninger |
Beregn dækningsbidrag og dækningsgrad
Indtast salgspris og omkostninger for samme enhed og periode. Beregneren afrunder nulpunktet op til nærmeste hele salg. Den er et arbejdsredskab og erstatter ikke virksomhedens bogføring eller rådgivning om den konkrete klassifikation af omkostninger.
Beregner: dækningsbidrag og dækningsgrad
Indtast salgspris og variable omkostninger eksklusive moms. Beregneren viser dækningsbidrag pr. enhed, dækningsgrad og det nødvendige antal salg til at dække faste omkostninger. Intet gemmes eller sendes.
Værktøjet kræver JavaScript. Felterne er:
- Salgspris eksklusive moms
- Variable omkostninger pr. enhed
- Antal solgte enheder
- Faste omkostninger (valgfrit)
- Resultat: dækningsbidrag, dækningsgrad og nulpunkt
Gennemregnet eksempel fra en webshop
En fiktiv webshop sælger en kaffepakke for 240 kr. eksklusive moms. Bønner koster 72 kr., emballage 8 kr., salgsfragten 20 kr. og betalingsgebyret 5 kr. De variable omkostninger er derfor 105 kr. pr. pakke.
| Post | Beløb |
|---|---|
| Salgspris ekskl. moms | 240 kr. |
| Bønner | −72 kr. |
| Emballage | −8 kr. |
| Salgsfragt | −20 kr. |
| Betalingsgebyr | −5 kr. |
| Dækningsbidrag pr. pakke | 135 kr. |
Dækningsgraden er 135 ÷ 240 × 100 = 56,25 %. Ved 100 solgte pakker er det samlede dækningsbidrag 13.500 kr. Hvis de relevante faste omkostninger er 27.000 kr., er nulpunktet 27.000 ÷ 135 = 200 pakker. Først efter pakke nummer 200 begynder yderligere dækningsbidrag at kunne skabe overskud i dette forenklede eksempel.
Hvad skal med i de variable omkostninger?
Tag kun omkostninger med, der har en direkte sammenhæng med salget i den valgte beregning. For en fysisk vare er det ofte indkøbspris eller råvarer, emballage, pluk og pak, salgsfragt, markedspladsprovision og betalingsgebyr. En returomkostning kan indregnes som et realistisk gennemsnit, hvis returneringer er en tilbagevendende del af salget.
Annonceforbrug kan være vanskeligere. Betaler du et fast månedligt beløb, er det ikke en omkostning pr. solgt vare. Betaler du en dokumenterbar provision pr. ordre, følger den salget. Vælg en konsekvent metode, skriv antagelserne ned, og sammenlign med de faktiske tal.
Dækningsbidrag og dækningsgrad er ikke det samme
Dækningsbidrag er et beløb i kroner. Dækningsgrad er en procent. Et produkt kan have højt dækningsbidrag pr. salg og lavere dækningsgrad, fordi salgsprisen er høj. Et andet kan have høj dækningsgrad, men så lille et kronebidrag, at der kræves mange salg for at dække de faste omkostninger.
Sammenlign derfor både kroner, procent og forventet antal salg. Når du vurderer en ny idé i en Business Model Canvas, forbinder regnestykket indtægtsstrømme og omkostningsstruktur. En værdikædeanalyse hjælper samtidig med at finde de aktiviteter, hvor omkostningerne opstår.
Typiske fejl i beregningen
- Moms blandes ind i tallene. Brug både salgspris og omkostninger eksklusive moms.
- Fragt og gebyrer glemmes. Små beløb pr. ordre kan flytte dækningsgraden mærkbart.
- Faste omkostninger trækkes fra to gange. De indgår ikke i dækningsbidraget, men dækkes af det.
- Gennemsnit skjuler produkter. Beregn pr. produkt eller produktgruppe, hvis økonomien er forskellig.
- Nulpunktet tolkes som et salgsmål. Det viser kun, hvornår de valgte faste omkostninger er dækket; kapacitet, likviditet og efterspørgsel skal vurderes separat.